
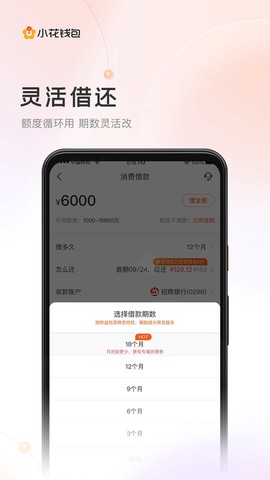
小花钱包app是一款面向个人用户的小额信贷服务工具,由上海小花钱包互联网金融服务有限公司开发运营,主要解决用户在日常消费、信用卡还款等方面的短期资金周转需求。该平台依托大数据风控模型与生物识别技术,构建了一套完整的线上信贷服务链条,用户通过手机端即可完成从注册、授信到提现放款的全部操作流程。与传统的银行贷款模式不同,小花钱包更侧重于用户授权的社交数据、消费行为数据以及征信记录的综合分析,以此作为授信额度的核心判定依据。应用内提供的信用额度最高可达五万元,使用周期灵活,支持按日计息与随借随还,同时内置了信用卡代还功能,在费率设置上较银行分期业务存在一定优势。整体而言,这款软件试图通过技术手段降低金融服务门槛,为有短期资金需求的用户提供一种合规、透明且高效的线上借款渠道。
软件特色
1. 审批机制方面,小花钱包采用了人脸识别与身份证信息交叉验证的双重核身手段,系统在接收到用户提交的申请资料后,会基于预设的信用评分模型进行自动化研判。整个授信评估过程通常在五到十分钟内完成,若遇申请高峰期,系统处理速度可能会有所波动,但整体仍保持在半小时以内的响应区间。
2. 放款效率方面,借款申请一旦通过终审,资金会进入快速放款通道,正常情况下当天即可到达用户绑定的储蓄账户。实际到账时间受制于各合作银行的处理系统,多数情况下不会超过二十四个小时。
3. 还款模式方面,该应用支持按日计息,用户可以根据自己的资金回笼节奏选择提前结清或者分期偿还。提前还款操作仅针对整笔借款的剩余未还部分进行一次性清算,不支持单独对某一期账单进行提前处理。
4. 账户管理方面,用户可以在APP首页的还款详情板块以及账户中心的借还记录栏目中,实时查询当前的账单明细、还款计划以及历史借贷记录,所有数据均以可视化列表形式呈现,便于用户进行个人财务规划。
软件优势
1. 申请流程简化:用户全程在线上完成操作,无需提交纸质材料或前往线下网点办理,从下载安装到获取额度仅需数个步骤,省去了传统信贷业务中繁琐的面签与等待环节。
2. 资金使用成本透明:以借款一千元为例,每日的综合费用低至五角;信用卡代还业务的手续费则对标银行分期费率的七折水平,代还一千元每月的费用最低为五点七元。所有费率标准均在借款协议中明确列示,不存在隐藏收费项目。
3. 分期购物功能集成:除了基础的现金借贷服务外,应用内还设置了一个名为小花猫的分期商城板块,用户可以使用已获得的信用额度在商城中进行商品分期购买,享受先消费后还款的购物体验。
4. 信用记录的正向激励:用户在平台上的按时还款行为会被记录在案,良好的履约记录有助于提升后续的授信额度,反之,若出现恶意拖欠或长期逾期的情况,则将被上报至中国人民银行征信系统,对个人信用评分产生负面影响。
借款流程
1. 首先用户需要前往3322官网下载小花钱包客户端,该应用同时提供安卓与iOS两个版本的安装包,用户应根据自身设备的操作系统选择对应的文件进行安装。
2. 安装完成后,打开应用并填写真实的个人手机号码进行注册,系统会向该号码发送一条验证短信,输入验证码后即可完成账号的创建。需要特别指出的是,注册手机号必须为本人实名办理的号码,否则后续的授信申请将无法通过。
3. 注册成功后,按照页面提示依次上传本人身份证的正反面照片,并完成人脸识别的动态验证操作。部分情况下,系统还会要求用户授权查询个人征信报告,该授权环节属于可选但建议勾选的项目,因为授权项的完整性直接关系到授信额度的高低。
4. 资料提交完毕后,平台会进入自动审核阶段,审核结果通常在半日内以短信形式通知用户。审核通过后,用户即可在额度范围内发起借款提现申请,单笔借款的上限为五万元人民币。
常见问题
1. 小花信用额度是什么?
信用额度是系统根据用户在APP内提交的各项有效资料,结合综合评估模型计算出的可借款上限。用户可以在该额度范围内自主决定提现金额,需要注意的是,提交真实且完整的资料信息是获取更高额度的前提条件。
2. 信用评估需要多长时间?
在资料真实有效的前提下,系统通常会在五至十分钟内完成信用评定并给出初始额度。若遇到系统处理高峰期或者网络延迟,评估时间可能会相应延长,这种情况属于正常现象。
3. 信用评估的审核依据是什么?
审批过程完全由系统自动化决议完成,没有任何人工干预环节。用户提交或授权的资料越充分,系统能够获取的参考数据就越多,相应地授信额度也可能更高。若系统检测到任何虚假信息,将直接拒绝该笔申请;若用户存在恶意拖欠行为,相关记录会同步至中国人民银行征信系统,对后续的金融业务办理造成阻碍。
4. 如何提升授信额度?
提升额度需要从四个方面着手:第一,确保提交的所有资料均为真实信息;第二,保证手机号、身份证号以及各项授权信息与其他用户不存在重复,系统对于信息重复的申请者会直接拒绝处理;第三,尽可能完整地填写所有可选资料项,增加系统评估的数据维度;第四,保持良好的还款习惯,积累正向的信用记录。
5. 借款提现支持哪些银行?
目前平台仅支持以下五家银行的本人储蓄卡进行提现与还款操作:建设银行、广发银行、光大银行、招商银行、农业银行。其他银行的储蓄卡暂时不在支持范围之内。
6. 提交资料失败如何处理?
遇到资料上传失败的情况,首先检查手机当前的网络连接状态,确认网络通畅后重新尝试上传操作。若多次尝试仍然失败,可以关注微信公众号“小花钱包”,在后台联系在线客服寻求技术支持。
7. 借款提现多久能够到账?
借款申请提交并审核通过后,平台会立即启动放款流程,具体到账时间取决于用户所持银行卡的发卡行处理效率,正常情况下资金会在二十四小时内到达账户。
8. 借款提现失败的原因有哪些?
常见的失败原因包括:储蓄卡状态异常或已失效、手机网络连接不稳定、银行端风控系统拒绝交易等。遇到此类情况,用户可以检查银行卡状态后重新提交借款申请。
9. 如何查询当前账单?
成功借款后,登录APP点击主页的“还款详情”入口,或者进入账户中心的“借还记录”页面,即可查看当前所有未结清的借款明细以及对应的还款计划表。
10. 如何进行提前还款?
在账户中心点击“提前还款”按钮,或者进入“借还记录”页面选择对应的借款订单,按照页面提示完成剩余本息的一次性结清操作。需要明确的是,提前还款仅支持整笔借款的剩余全部金额,不支持部分期数的提前归还。
11. 什么是逾期以及逾期的后果?
任何一期未能在约定还款日足额归还贷款本息的行为均被视为逾期。发生逾期后,平台会按日收取逾期费用,同时冻结该账户的借款功能,用户需将欠款全部还清后方可申请解冻。对于逾期时间较长或者存在恶意拖欠行为的用户,平台将依据相关协议将不良记录上传至中国人民银行征信系统,届时用户可能面临无法办理房贷、车贷等各类金融业务的后果。
更新日志
v6.26.0版本
1. 对产品底层性能进行了全面优化,页面切换与数据加载的流畅度得到明显提升。
2. 修复了此前版本中存在的若干已知问题,改善了部分机型上的兼容性表现,整体操作体验更加稳定。
